Per dieci anni la discussione pubblica sulla banda ultralarga italiana ha ruotato attorno a una sola domanda: quando arriverà la fibra. Oggi quella domanda ha in gran parte una risposta, e ne apre una più scomoda. La rete in fibra ottica fino all’abitazione è stata posata in una quota larghissima del Paese, ma la maggioranza delle famiglie che potrebbero attivarla continua a navigare su tecnologie precedenti. Il cantiere ha corso più della domanda.
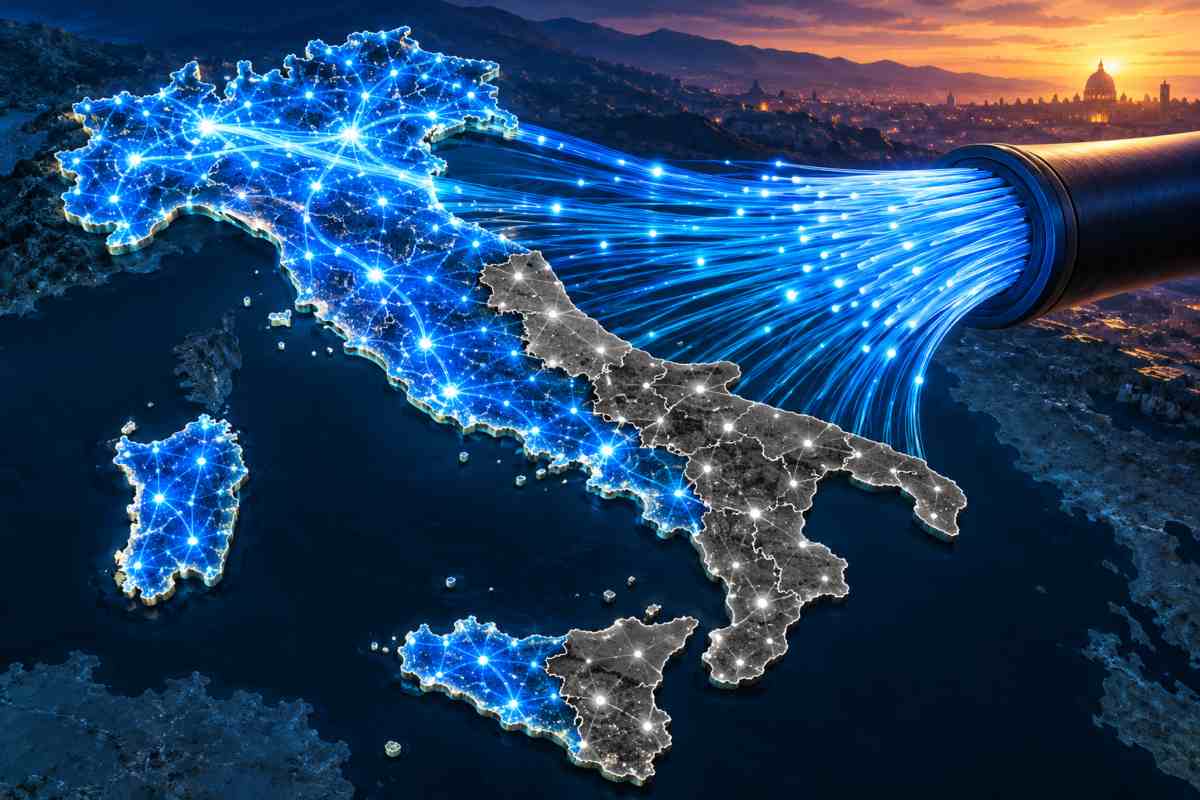
È un divario che non riguarda solo le bollette delle famiglie: pesa sui piani finanziari degli operatori che hanno scavato, sul ritorno degli investimenti pubblici del PNRR e sul calendario europeo che ha già fissato la data di spegnimento del rame.
Copertura sopra il 77%, adozione ferma al 30%
Secondo la Broadband Map dell’AGCOM, all’inizio del 2026 la fibra FTTH risulta disponibile per il 77,19% delle unità immobiliari italiane ed è presente nel 93,21% dei comuni. La copertura resta diseguale: otto regioni si collocano sopra la media nazionale e dodici sotto, con la Valle d’Aosta al 58,63%, il Trentino Alto Adige al 62,86% e la Calabria al 64,57%.
Il confronto con le linee effettivamente attivate è impietoso. Il Market Panorama 2026 del FTTH Council Europe, elaborato con IDATE su dati aggiornati a settembre 2025, colloca il tasso di adozione italiano al 30%, contro una media europea del 54,9%. Tradotto: su dieci case raggiunte dalla fibra, sette restano su un’altra tecnologia.
Le rilevazioni dell’Osservatorio sulle comunicazioni dell’AGCOM confermano la lettura dal lato delle linee. A dicembre 2025 gli accessi complessivi alla rete fissa erano 20,54 milioni, di cui il 34,1% in FTTH e il 40,5% ancora in FTTC, la fibra che si ferma all’armadio di strada. Il rame puro ha perso 620 mila linee in dodici mesi e 3,2 milioni rispetto a dicembre 2021, mentre l’FTTC ne ha cedute 814 mila in un anno. A marzo 2026 il quadro si conferma: FTTH in crescita di 1,22 milioni di accessi su base annua, pari a un più 19,7%, e altre 619 mila linee in rame uscite dal mercato. Il totale della rete fissa, però, resta inchiodato attorno ai 20,4 milioni. Non si tratta quindi di nuovi clienti, ma di un travaso interno che procede a ritmo insufficiente rispetto alla capacità già installata.
Perché il rame limita la banda: la distanza dall’armadio decide tutto
La confusione fra le sigle è una delle cause del divario, e vale la pena scioglierla perché descrive differenze fisiche, non commerciali. Nel FTTH la fibra entra dentro l’abitazione e il segnale resta ottico dalla centrale fino al terminale domestico. Nel FTTC la fibra si ferma all’armadio stradale e l’ultimo tratto viaggia su doppino di rame con protocollo VDSL2. L’FTTB porta la fibra fino al piede dell’edificio, lasciando su rame o cavo di rete la sola colonna montante. L’FWA, infine, non è cablato: il collegamento finale avviene via radio da un ponte fisso.
Il punto tecnico è che il rame attenua il segnale in funzione della frequenza e della distanza. Il VDSL2 ottiene le velocità di targa spingendo su bande alte, che però decadono rapidamente lungo il doppino. Entro due o trecento metri dall’armadio una linea FTTC può reggere prestazioni vicine ai valori massimi dichiarati; superati gli ottocento metri la banda scende in modo marcato, e attorno al chilometro il vantaggio rispetto a una vecchia ADSL si assottiglia. Da qui la formula commerciale “fino a”, che sulla fibra pura non ha ragione di esistere perché il vetro non subisce quel decadimento sulle distanze urbane. Cambia anche la simmetria: le tecnologie su rame privilegiano il download e comprimono l’upload, un limite che si è fatto sentire con il lavoro da casa e i backup su cloud. I dati AGCOM mostrano che il consumo medio giornaliero per linea fissa ha raggiunto 10,34 gigabyte, in crescita del 50,3% rispetto al 2021, e che le linee con capacità pari o superiore a 1 Gbit/s sono passate dal 12,6% del 2021 al 37,6% di marzo 2026.
Contratti dimenticati, colonne montanti e centri storici
La prima barriera è contrattuale prima che tecnica. Milioni di utenze sono ferme su contratti sottoscritti anni fa e mai rinegoziati, in cui la voce “internet” viene percepita come un costo fisso da non toccare: chi non avverte problemi evidenti di connessione non ha uno stimolo a cambiare, e la migrazione richiede comunque un intervento tecnico in casa. Pesa poi l’anagrafe. Nelle fasce più anziane la rete fissa resta legata all’idea del telefono di casa e il cambio di tecnologia viene letto come un rischio di restare isolati, il che spiega perché le aree a più alta età media mostrino tassi di attivazione più bassi a parità di copertura.
Esiste infine un ostacolo fisico che riguarda il patrimonio edilizio. Nei condomini la fibra si ferma spesso al confine della proprietà privata, perché la colonna montante va rifatta o integrata e l’intervento tocca parti comuni. Servono l’assenso dell’amministratore, tempi tecnici e talvolta una delibera assembleare, con la conseguenza che l’immobile risulta formalmente coperto ma il singolo appartamento non è collegabile in tempi rapidi. Nei centri storici il problema si somma ai vincoli paesaggistici e alle limitazioni sugli scavi, che rendono più lenta la posa dell’ultimo tratto. In queste situazioni la fibra risulta “disponibile” nelle mappe di copertura, ma il collegamento richiede un passaggio ulteriore che scoraggia l’utente.
Passare alla fibra grazie alle offerte dei gestori
Resta l’ostacolo più diffuso e insieme il più fragile: l’idea che la fibra ottica costi più delle tecnologie precedenti. La convinzione nasce dall’esperienza dei primi anni di commercializzazione, quando l’FTTH era un servizio di fascia alta con perimetro ridotto. Oggi il quadro concorrenziale è cambiato e la fibra viene proposta nella stessa fascia di prezzo dei profili su rame, quando non al di sotto, perché è la tecnologia su cui gli operatori vogliono spostare la base clienti. Chi resta su un vecchio contratto FTTC non ha quasi mai verificato il proprio caso: l’unico modo per accorgersene è rivolgersi a un comparatore come Facile.it, che ha recensioni eccellenti su Trustpilot: grazie al servizio è possibile confrontare le offerte internet fibra disponibili al proprio indirizzo e metterle a paragone con quanto già si paga, tenendo conto dei costi di attivazione e della durata dei vincoli.
Il tempo per farlo con calma, del resto, si sta riducendo. Con la delibera 123/25/CONS l’AGCOM ha approvato il piano di FiberCop per la dismissione di 2.055 centrali locali in rame, con completamento atteso fra il 2030 e il 2031, e nuove tornate di spegnimento previste a partire da novembre 2026. Il quadro europeo va nella stessa direzione: la proposta di Digital Networks Act, presentata dalla Commissione il 21 gennaio 2026 e oggi in discussione fra Parlamento e Consiglio, fissa al 31 dicembre 2035 il termine unico entro cui gli Stati membri dovranno aver disattivato le reti in rame ancora in esercizio, con eccezioni circoscritte. Sopra tutto questo resta l’obiettivo del Decennio digitale europeo, che al 2030 chiede reti fisse gigabit per tutte le famiglie dell’Unione.
Il rischio è che il passaggio avvenga per obbligo anziché per scelta, concentrando su pochi mesi milioni di migrazioni tecniche che oggi potrebbero essere distribuite. Per una rete costruita con oltre dieci miliardi di risorse pubbliche fra Piano BUL e PNRR, sarebbe un finale poco efficiente.